Rente oder Kapital? Ein neues Tool soll bei der Entscheidung helfen

- Rente, Kapital oder eine Kombination daraus können bei der Pensionierung gewählt werden.
- Der neue RentenKompass zeigt die finanziellen Auswirkungen verschiedener Szenarien.
- Das kostenlose Werkzeug stammt vom Dachverband der Schweizer Pensionskassen.
Rente oder Kapital? Wer pensioniert wird, muss bei seiner Pensionskasse eine Entscheidung treffen, die sich später nicht einfach rückgängig machen lässt: Soll das angesparte Altersguthaben als lebenslange Rente ausbezahlt werden, als Kapital oder als Kombination aus beidem?
Für diese Entscheidung gibt es nun ein neues Werkzeug. Der Schweizerische Pensionskassenverband ASIP hat den RentenKompass entwickelt. Versicherte können damit verschiedene Pensionierungsszenarien durchspielen und die finanziellen Auswirkungen unterschiedlicher Bezugsformen vergleichen.
Rente oder Kapital: Was die beiden Bezugsformen unterscheidet
Hinter der Wahl stehen zwei grundsätzlich verschiedene Formen, das angesparte Geld aus der beruflichen Vorsorge zu beziehen.
Bei der Rente wird das Altersguthaben in eine lebenslange Zahlung umgewandelt. Wer sich stattdessen für einen Kapitalbezug entscheidet, lässt sich einen Teil oder das gesamte entsprechende Altersguthaben auszahlen. Das Kapital steht anschliessend zur eigenen Verfügung.
Es muss aber nicht zwingend nur die eine oder die andere Variante sein. Auch eine Kombination aus Rente und Kapital ist möglich. Gesetzlich kann eine versicherte Person verlangen, dass ihr ein Viertel des Altersguthabens als Kapital ausgerichtet wird. Das Reglement einer Pensionskasse kann darüber hinaus einen höheren Kapitalbezug bis hin zum gesamten Altersguthaben ermöglichen.
Welche Variante im konkreten Fall passt, beantwortet der RentenKompass nicht mit einer pauschalen Empfehlung. Stattdessen soll er sichtbar machen, welche finanziellen Folgen unterschiedliche Entscheidungen für die jeweilige Situation haben.
Was der neue RentenKompass zeigt
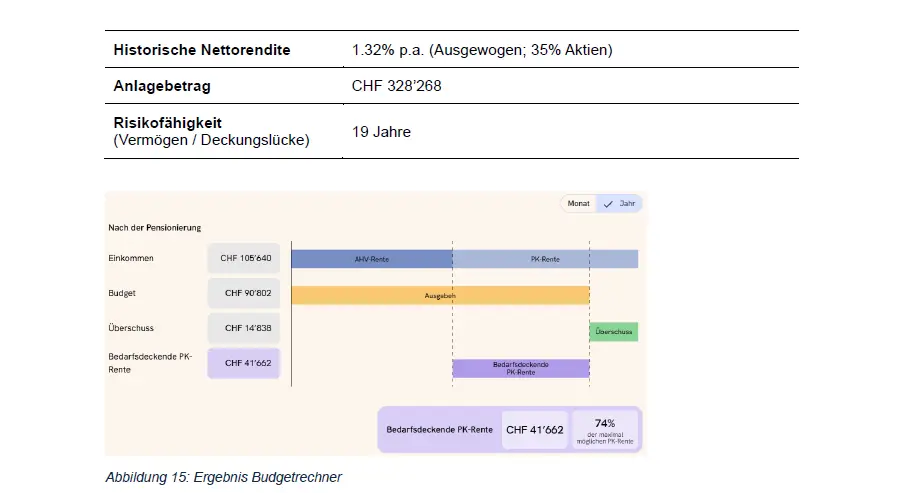
Der RentenKompass ist seit Anfang September verfügbar. Nutzerinnen und Nutzer können verschiedene Pensionierungsszenarien durchspielen und Rente, Kapitalbezug sowie Kombinationen daraus miteinander vergleichen.
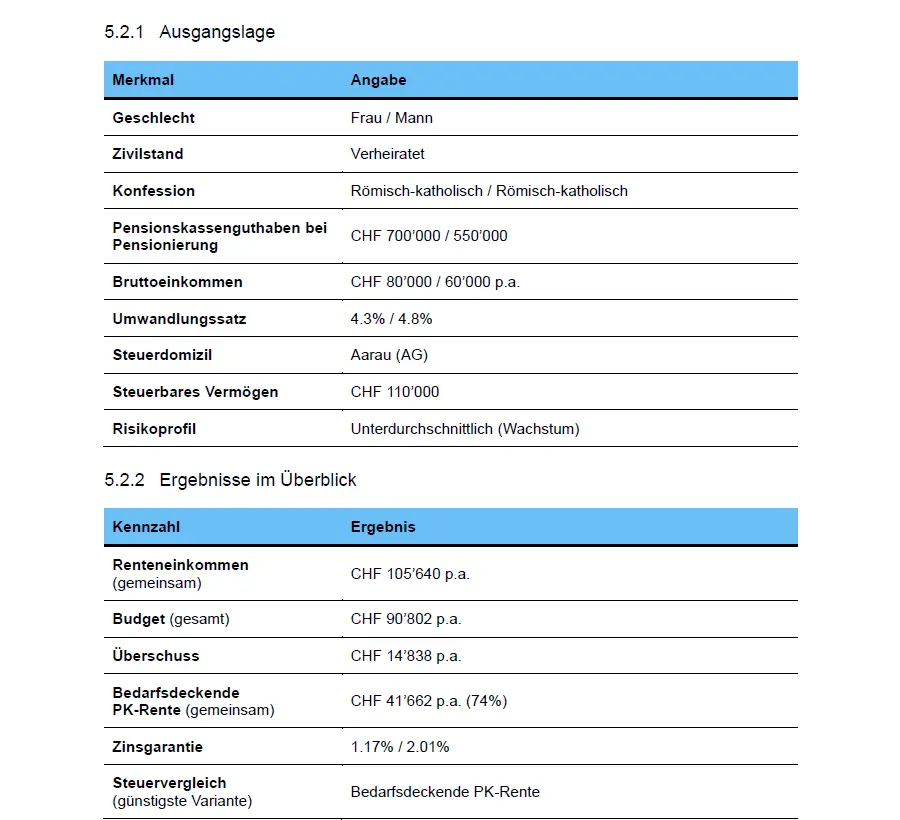
Nach Angaben des ASIP soll das Werkzeug dabei helfen, die relevanten Kriterien in die Berechnung einzubeziehen und die finanziellen Folgen der Entscheidung besser zu verstehen. Zusätzlich zum Rechner sind ein Ratgeber und ein FAQ-Bereich integriert.
Der Zugang ist kostenlos. Der RentenKompass ist zudem werbefrei und verfolgt laut ASIP keine kommerziellen Interessen. Finanziert und entwickelt wurde er vom Verband selbst.
Hinter dem Rechner stehen über 900 Pensionskassen
Entwickelt wurde der RentenKompass vom Schweizerischen Pensionskassenverband ASIP mit Sitz in Zürich. Der Verband ist der Dachverband von mehr als 900 Pensionskassen.
Der Rechner kommt damit direkt aus dem Bereich der beruflichen Vorsorge. In den kommenden Monaten soll er nach Angaben des Verbands bei zahlreichen Pensionskassen eingeführt oder auf der Homepage aufgeschaltet werden.
Der RentenKompass ist öffentlich zugänglich. Man muss also nicht warten, bis die eigene Pensionskasse das Werkzeug integriert. Die deutschsprachige Version ist über rentenkompass.ch erreichbar.
Daneben gibt es französische, italienische und englische Versionen. Insgesamt steht das Angebot damit in vier Sprachen zur Verfügung.
Die Frist der eigenen Pensionskasse bleibt entscheidend
Wer sich mit einem Kapitalbezug beschäftigt, sollte nicht erst kurz vor der Pensionierung prüfen, welche Regeln für die eigene Pensionskasse gelten.
Das BSV hält fest, dass für einen Kapitalbezug die von der jeweiligen Vorsorgeeinrichtung festgesetzten Fristen beachtet werden müssen. Auch die Möglichkeiten und Bedingungen können sich je nach Pensionskasse unterscheiden.
Entscheidend sind deshalb die konkreten Regeln im Reglement der eigenen Pensionskasse.
Was der RentenKompass nicht entscheiden kann
So umfangreich die Entscheidung ist, so klar zieht der ASIP selbst die Grenze seines Werkzeugs: Der RentenKompass kann und soll eine persönliche Vorsorgeberatung nicht ersetzen.
Er soll Versicherten vielmehr ermöglichen, verschiedene Szenarien selbst zu vergleichen und sich gezielt auf ein Gespräch mit ihrer Vorsorgeeinrichtung oder einer Finanzberatung vorzubereiten.
Wer vor dieser Entscheidung steht, sollte zusätzlich die konkreten Bedingungen und Fristen im Reglement der eigenen Pensionskasse prüfen.
Die Entscheidung, ob Rente oder Kapital, liegt schlussendlich aber immer bei den Versicherten selbst.